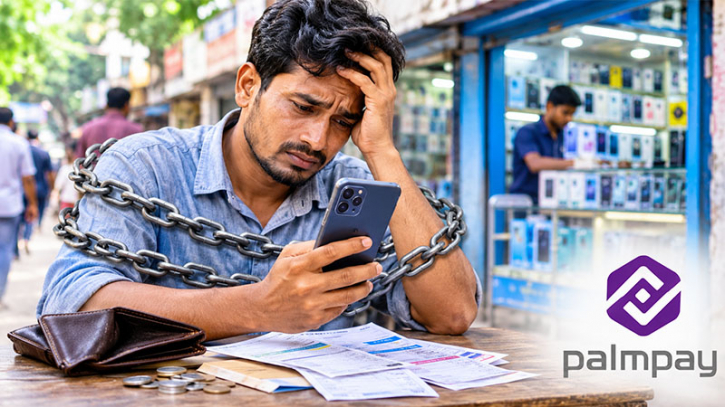
স্মার্টফোনকে সহজলভ্য করার নামে ভোক্তাদের ঋণে ফাঁদে ফেলছে বহুজাতিক ফিনটেক প্রতিষ্ঠান ‘পামপে’। শুরুতে কম টাকা দিয়ে ফোন হাতে পাওয়ার সুযোগ থাকলেও বাকি অর্থ কিস্তিতে পরিশোধের সঙ্গে যুক্ত হচ্ছে সুদ ও অন্যান্য চার্জ। নির্ধারিত সময়ে কিস্তি পরিশোধে ব্যর্থ হলে ফোন লক করে দিচ্ছে প্রতিষ্ঠানটি। ফলে স্বল্প আয়ের মানুষের জন্য জরুরি যোগাযোগ, শিক্ষা কিংবা কাজের উপকরণ হয়ে ওঠা স্মার্টফোন একসময় ঋণের বোঝায় পরিণত হচ্ছে।
বাংলাদেশে ২০২৪ সালে কার্যক্রম শুরু করা পামপে মূলত টেকনো, ইনফিনিক্স ও আইটেল ব্র্যান্ডের স্মার্টফোন কিস্তিতে কেনার সুযোগ দিচ্ছে। প্রতিষ্ঠানটি গ্রাহককে নগদ অর্থ না দিয়ে এই ব্যান্ডের ফোন কিনতে ঋণ দেয়। শুরুতে নির্দিষ্ট ডাউনপেমেন্ট দেওয়ার পর বাকি অর্থ কিস্তিতে পরিশোধ করতে হয়। পামপের এই মডেলকে বাংলাদেশ ব্যাংক পরীক্ষামূলকভাবে অনুমোদন দিয়েছে। এক বছরের পাইলট কর্মসূচিতে ১০ হাজার স্মার্টফোন অর্থায়নের অনুমোদন দেওয়া হয়েছিল।
ক্রেডিট কার্ড ছাড়াই কিস্তিতে স্মার্টফোন দেয়ার কথা বললেও প্রতিষ্ঠানটি শুরুতেই গ্রাহককে মোট মূল্যের একটি অংশ পরিশোধ করতে বলে। এরপর অবশিষ্ট অর্থ নির্দিষ্ট মেয়াদে কিস্তিতে শোধ করতে হয়। গ্রামীণফোনের সঙ্গে পামপের চালু করা কার্ডবিহীন কিস্তি ব্যবস্থায় ন্যূনতম ১৫ শতাংশ ডাউনপেমেন্ট দিয়ে সর্বোচ্চ নয় মাসে বাকি অর্থ পরিশোধে স্মার্টফোন দিয়ে থাকে। এই সময়ের ওপর প্রতি মাসে ২ শতাংশ হারে সুদ দিতে হয়। এসব ফোনের কিস্তি শোধ না হলে প্রথমে ফোনে খুদে বার্তা যাবে। এরপর ফোনটি লক করে দেয়া হয়।
কিস্তির সুবিধা মানেই কম খরচে ফোন পাওয়া যায় বিষয়টা এমন নয়। ঋণের ক্ষেত্রে সুদ, মেয়াদ এবং অন্যান্য শর্ত মিলিয়ে একজন গ্রাহককে শেষ পর্যন্ত ফোনটির মূল্যের চেয়ে ৫-৭ হাজার টাকা বেশি পরিশোধ করতে হচ্ছে। বিশেষ করে সীমিত আয়ের মানুষের ক্ষেত্রে কয়েক মাসের কিস্তি নিয়মিত দেওয়া কঠিন হয়ে পড়লে ঋণটি আর্থিক চাপ তৈরি করতে পারে।
এ বিষয়ে পামপে কর্তৃপক্ষ ডেইলি বাংলাদেশকে জানায়, পামপে গ্রাহকদের কোন ধরনের ঋণের বোঝা চাপিয়ে দিচ্ছে না। পামপে গ্রাহকদের জন্য কিস্তিভিত্তিক স্মার্টফোন ক্রয়ের সুবিধা প্রদান করে, যার আওতায় প্রযোজ্য চার্জ, কিস্তি পরিশোধের শর্ত এবং সংশ্লিষ্ট নিয়মাবলি গ্রাহকদের চুক্তির শর্ত অনুযায়ী অবহিতকরা হয়। যা বাংলাদেশ ব্যাংক কর্তৃক অনুমোদিত। ঋণ প্রদানের সময়ই গ্রাহককে এ বিষয়ে বিস্তারিতভাবে অবহিত করা হয় এবং তাদের সম্মতি সাপেক্ষে কিস্তিভিত্তিক ক্রয় কার্যক্রম শুরু হয়।
কিস্তি না দিলেই ফোন লক
পামপের এই ব্যবস্থার সবচেয়ে আলোচিত দিক হলো ডিভাইস লকিং ব্যবস্থা। কিস্তি সময়মতো পরিশোধ না করলে ফোনে প্রথমে সতর্কবার্তা পাঠানো হয়। এরপর বকেয়া থাকলে ডিভাইসটি লক করে দেয়া হয়। অর্থাৎ, একজন গ্রাহক ফোনটি হাতে পেলেও পুরোপুরি ঋণমুক্ত না হওয়া পর্যন্ত ডিভাইসটির ব্যবহার কার্যত ঋণদাতার নির্ধারিত পরিশোধ ব্যবস্থার সঙ্গে যুক্ত থাকছে। ফলে ফোন হারানো বা নষ্ট হওয়ার পাশাপাশি কিস্তি পরিশোধে সাময়িক ব্যর্থতাও গ্রাহকের দৈনন্দিন যোগাযোগে বড় সমস্যা তৈরি করতে পারে।
পামপের ঋণ কার্যক্রমের বিস্তার ইতিমধ্যে উল্লেখযোগ্য পর্যায়ে পৌঁছেছে। ২০২৬ সালের এপ্রিল মাসে প্রতিষ্ঠানটি গ্রাহককে স্মার্টফোন কেনার জন্য ১৯৪ কোটি টাকার বেশি অর্থায়ন করেছে বলে জানা গেছে। ওই মাসে ঋণ নেওয়া গ্রাহকদের একটি বড় অংশ ছিলেন প্রথমবারের স্মার্টফোন ব্যবহারকারী। তথ্য অনুযায়ী, ওই মাসে ৯৬ হাজারের বেশি গ্রাহক এই সুবিধা নিয়েছিলেন। যাদের মধ্যে প্রায় ৪৪ হাজার গ্রামীণ এবং ৫২ হাজার শহরাঞ্চলের বাসিন্দা। প্রায় ৬৪ হাজার গ্রাহক ১৫ হাজার টাকা বা তার বেশি দামের ফোন কেনার জন্য অর্থায়ন নিয়েছেন। এখানেই তৈরি হচ্ছে প্রশ্ন—যাদের বড় একটি অংশ অর্থনৈতিকভাবে সীমিত সক্ষমতার কারণে নগদে স্মার্টফোন কিনতে পারছেন না, তাদের জন্য ঋণভিত্তিক ফোন কেনার ব্যবস্থা দীর্ঘমেয়াদে কতটা নিরাপদ?
বাংলাদেশ ব্যাংকের অনুমোদনেও বলা হয়েছে, প্রান্তিক জনগোষ্ঠীর আর্থিক অন্তর্ভুক্তির ক্ষেত্রে স্মার্টফোন গুরুত্বপূর্ণ এবং পাইলট কার্যক্রমের লক্ষ্য হলো স্মার্টফোনবিহীন সীমিত আয়ের মানুষকে ডিভাইস ব্যবহারের সুযোগ দেওয়া। কিন্তু বাস্তবে স্মার্টফোন কেনার সক্ষমতা না থাকলে ঋণের মাধ্যমে সেই চাহিদা পূরণ করার ক্ষেত্রে ভোক্তার আর্থিক সক্ষমতা যাচাই গুরুত্বপূর্ণ হয়ে ওঠে। বিশেষ করে কিস্তির সঙ্গে বড় অঙ্কের সুদ যুক্ত হলে ফোনের প্রকৃত ক্রয়মূল্য কত দাঁড়াচ্ছে, মাসিক কিস্তি কত, বিলম্ব হলে কী জরিমানা বা অতিরিক্ত খরচ হবে এবং ফোন লক হওয়ার শর্ত কী—এসব বিষয় গ্রাহকের কাছে স্পষ্ট থাকা জরুরি।
পামপের ঋণ সুবিধা নিতে গ্রাহকের জাতীয় পরিচয়পত্রের পাশাপাশি গ্যারান্টারের পরিচয়পত্রও জমা নেয়া হয়। কিছু ক্ষেত্রে ব্যাংক বা আর্থিক বিবরণী এবং ব্যবসায়িক তথ্যও চাওয়া হচ্ছে। ফলে ঋণের শর্ত, তথ্য ব্যবহারের নীতি, গ্যারান্টারের দায় এবং কিস্তি অনাদায়ের পরিণতি সম্পর্কে স্বচ্ছতা অত্যন্ত গুরুত্বপূর্ণ। পামপের বাংলাদেশি অ্যাপেও স্মার্টফোন কিস্তিতে কেনা এবং মাসিক পরিশোধের কথা উল্লেখ রয়েছে। অ্যাপটি ব্যক্তিগত ও আর্থিক তথ্য সংগ্রহ করতে পারে বলেও গুগল প্লের তথ্য থেকে জানা যায়। যা ব্যক্তিগত তথ্য ঝুঁকিতে পড়তে পারে।
বাংলাদেশে পামপের স্মার্টফোন অর্থায়ন বাংলাদেশ ব্যাংকের অনুমোদিত পাইলট কাঠামোর অংশ হিসেবে শুরু হয়েছিল। ফলে এই ব্যবস্থায় গ্রাহক কতটা উপকৃত হচ্ছেন, কতজন কিস্তি নিয়মিত দিতে পারছেন, কতজন খেলাপি হচ্ছেন এবং কত ডিভাইস লক করা হচ্ছে—এসব তথ্য নিয়মিতভাবে প্রকাশ করা হলে পুরো ব্যবস্থার বাস্তব চিত্র পাওয়া যাবে। স্মার্টফোনের মালিকানা বাড়ানো নিঃসন্দেহে ডিজিটাল অন্তর্ভুক্তির একটি গুরুত্বপূর্ণ অংশ। কিন্তু সেই সুযোগ যদি উচ্চ আর্থিক চাপ, দীর্ঘমেয়াদি কিস্তি কিংবা অনাদায়ে প্রয়োজনীয় যোগাযোগের মাধ্যম হারানোর ঝুঁকি তৈরি করে তাহলে সুবিধাটির পাশাপাশি ঝুঁকিটিও গ্রাহকের সামনে স্পষ্টভাবে তুলে ধরা প্রয়োজন।
এখন প্রশ্ন হলো, কিস্তির পুরো মেয়াদ শেষে একজন স্বল্প আয়ের গ্রাহক ফোনটির জন্য মোট কত টাকা পরিশোধ করছেন এবং সামান্য আর্থিক সংকটে পড়লে সেই ফোনটি তার হাতে কতটা নিরাপদ থাকছে। ডিজিটাল অন্তর্ভুক্তির নামে ঋণ বাড়ানোর বদলে গ্রাহকের সক্ষমতা ও সুরক্ষাকে অগ্রাধিকার দেওয়া না হলে স্মার্টফোনের কিস্তি সুবিধাই একসময় অনেকের জন্য ঋণের ফাঁদে পরিণত হওয়ার ঝুঁকি তৈরি করতে পারে বলে মনে করছেন বিশেষজ্ঞরা।